
公開日:2018.05.10 / 更新日:2026.09.07 税理士監修
接待で使う交通費の計上は「交際費」or「交通費」?
仕事上の付き合いとして、取引先の相手をもてなす「接待」。接待で使われる費用は、主に「交際費」として計上されますが、接待でタクシーを使用した場合はどうなるでしょうか?
このような接待時の交通費について、勘定科目を「交際費」か「旅費交通費」で迷うという方も多いでしょう。今回は、そんな疑問を持つ方のために、接待時の交通費について解説します。
※本記事は、令和8年度税制改正までの内容を踏まえて更新しています。
PR仕訳がラクになる!経費精算システム「経費BANK」
「経費BANK」は、経費の申請内容から仕訳データを作成できる経費精算システムです。
経理業務を効率化するには、「経費BANK」のような経費精算システムの活用がおすすめ!サービス紹介資料を無料でプレゼントしておりますので、ぜひご覧ください。
おすすめポイント
- AI-OCRで領収書の日付や金額を読み取り
- 経費申請時の必須項目などをかんたんに設定
- 便利な自動仕訳・会計ソフト連携機能
- 電帳法・インボイス制度に対応
目次
「交際費」か「旅費交通費」か?
接待時の交通費は、勘定科目として「交際費」か「旅費交通費」のどちらに当たるのでしょうか。
実は、「どちらの場合もある」というのが正解で、「交際費として計上するのが適当となるケース」と「旅費交通費として計上するのが適当となるケース」があります。
それでは、具体的にそれぞれどのようなケースなのかをご紹介しましょう。
「交際費」となるケース
接待をするのに要した交通費は「交際費」
交際費となるケースは、基本的に「接待をする側」で発生します。接待時の交通費を、勘定科目「交際費」として計上しなければならないのは、以下のようなケースです。
- 自社が催す懇親会において、取引先の方を送迎するのに利用したタクシー代
- 自社で催す懇親会において、自社の社員が会場へ向かうのに利用したタクシー代
取引先を接待するために支出した費用であれば、タクシー代なども交際費に含まれます。接待に伴う交通費の仕訳に迷ったら、「その接待がなければ支出されなかった費用かどうか」が判断材料の一つとなります。
交際費の損金算入は条件つき
税務上の交際費等は、原則として損金に算入できませんが、法人の規模などに応じて一定額の損金算入が認められています。資本金額等が1億円以下の一定の中小法人では、「年間800万円までの交際費等」または「接待飲食費の50%相当額」のいずれかを選択して損金に算入できます。詳しくは、以下の記事をご覧ください。
「旅費交通費」となるケース
接待時の交通費を、勘定項目「旅費交通費」として計上しなければならないのは、以下のようなケースです。
- 取引先が催す懇親会へ参加するために、自社の社員が利用したタクシー代
- 懇親会のみならず、取引先が催す記念式典等へ出席するために、自社の社員が利用したタクシー代
このように、「接待される側」「招待された側」であれば基本的に旅費交通費となります。
接待時の交通費を精算するときのポイント
接待に伴う交通費を精算する際は、領収書を保存するだけでなく、利用目的を確認できるようにしておくことが重要です。
領収書だけでは経理担当者が「交際費」と「旅費交通費」のどちらに該当するのか判断できないことがあるため、「交際費として申請する場合は、接待した取引先名や利用目的を必ず記載する」などのルールを設けておくとよいでしょう。
「渡切交際費」について
会社によっては、役員や従業員に対して、接待などに使用するための金銭をあらかじめ支給することがあります。このうち、使用後に精算を行わず、会社の業務のために使用したことが明らかでないものを「渡切交際費」といいます。
たとえば、従業員に毎月一定額を交際費として支給して、実際に使用した金額や用途を確認せず、実費精算も行わないケースなどが該当します。
渡切交際費は「給与」扱い
渡切交際費という名前ですが、経費としての「交際費」にはなりません。会社が役員や従業員に交際費として支給した金銭であっても、会社の業務のために使用したことが明らかでない場合は、原則として支給を受けた役員や従業員の「給与」として扱われ、所得税の課税対象となるため注意が必要です。
交際費と交通費を適切に区分しよう
接待に伴う交通費は、利用目的によって「交際費」と「旅費交通費」のどちらにもなり得ます。特に税務上の交際費等は、法人の規模などによって損金算入できる金額が異なるため、適切に区分することが大切です。
経費精算の際は、利用目的や金額を確認できるようにし、社内でルールを定めて適切に精算・管理しましょう。
仕訳がラクになる経費精算システム
SBIビジネス・ソリューションズ株式会社が提供する「経費BANK」は、会計ソフトにあわせた仕訳データが出力できる、クラウド型の経費精算システムです。
承認された申請書からそのまま仕訳データを作成できるため、会計ソフトに入力する手間を省き、月次処理をスムーズに行えます。経費精算と連動した仕訳登録を行いたい企業様は、ぜひお気軽にご相談ください。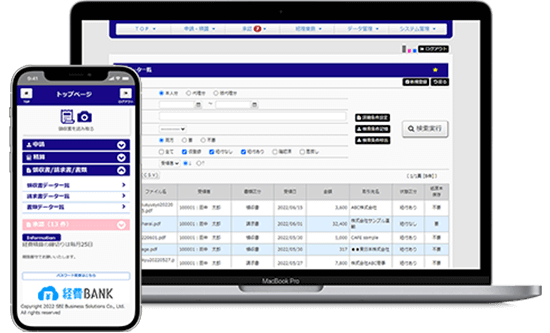
PR会計ソフト連携ができる経費精算システム「経費BANK」
「経費BANK」は、経費の申請内容から仕訳データを作成できる経費精算システムです。
経理業務を効率化するには、「経費BANK」のような経費精算システムの活用がおすすめ!サービス紹介資料を無料でプレゼントしておりますので、ぜひご覧ください。
おすすめポイント
- AI-OCRで領収書の日付や金額を読み取り
- 経費申請時の必須項目などをかんたんに設定
- 便利な自動仕訳・会計ソフト連携機能
- 電帳法・インボイス制度に対応
交際費と交通費の違いがかんたんにわかるQ&A
- 接待時の交通費は「交際費」?「旅費交通費」?
- 基本的に接待する側の場合は「交際費」、接待を受ける側の場合は「旅費交通費」となります。
- 渡切交際費とは?
- 会社の業務のために使用したことが明らかでなく、使用後に精算を行わないものを「渡切交際費」といいます。給与として扱われ、所得税の課税対象となるため注意が必要です。
執筆:経費BANK コラム編集部
経費精算システムをはじめとしたバックオフィス向けクラウドサービスを15年以上提供しているSBIビジネス・ソリューションズ株式会社が運営しています。 経費の基礎的な知識から、経費精算システムの活用法・法令対応まで、企業の経理DXに役立つ幅広い情報をお届けします。

監修:鳥光会計事務所 所長(税理士・中小企業診断士)
大学卒業後、税理士法人で実務経験を積み税理士資格を取得、その後に上場企業の財務経理部で決算業務・税務調査対応を中心に税務全般を担当。 2019年に開業し、中小企業診断士の資格も取得。現在は上場企業から中小企業まで規模問わずサービスを提供している。

シンプル・スピーディーな経費精算を
まずはお気軽にお問い合わせください