
公開日:2019.10.18 / 更新日:2026.09.07 税理士監修
会議費と交際費の違いを知って正しく計上しよう
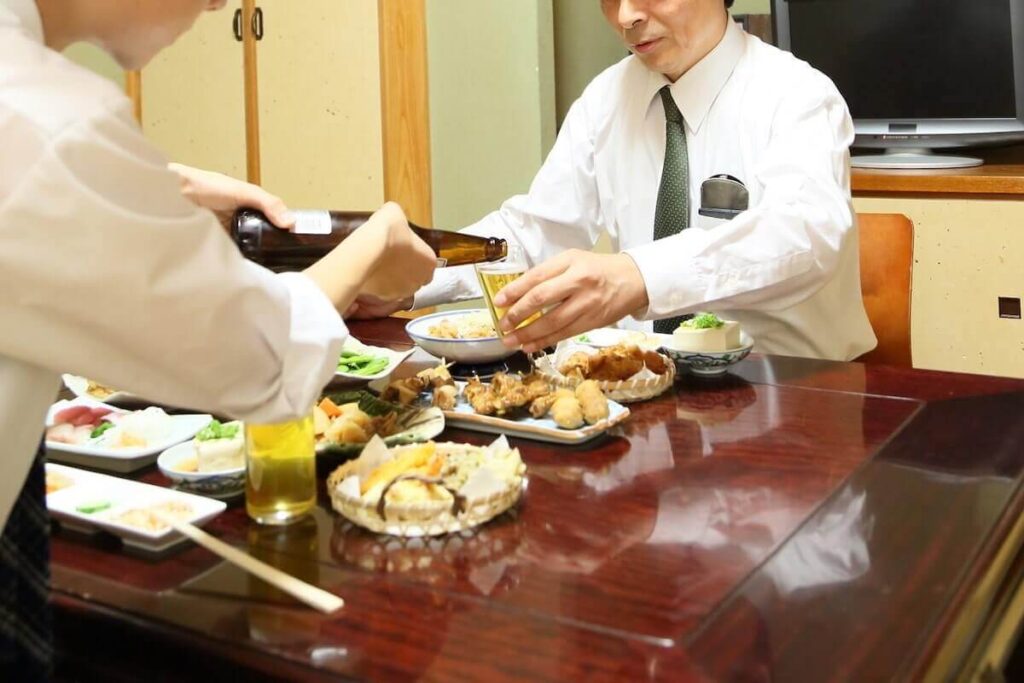
得意先や仕入れ先などの人々と交流する機会が多くなると、接待にかかる費用も増えてきます。こうした費用を経費として処理するとき、迷いやすいのが「会議費」と「交際費」の違いです。また、会計上の勘定科目としての「交際費」と、税務上の「交際費等」は必ずしも同じではありません。
今回は、会議費と交際費の違いに加えて、税務上どのように扱われるのかを分かりやすく解説します。
※本記事は、令和8年度税制改正までの内容を踏まえて更新しています。
PR仕訳がラクになる!経費精算システム「経費BANK」
「経費BANK」は、経費の申請内容から仕訳データを作成できる経費精算システムです。
経理業務を効率化するには、「経費BANK」のような経費精算システムの活用がおすすめ!サービス紹介資料を無料でプレゼントしておりますので、ぜひご覧ください。
おすすめポイント
- AI-OCRで領収書の日付や金額を読み取り
- 経費申請時の必須項目などをかんたんに設定
- 便利な自動仕訳・会計ソフト連携機能
- 電帳法・インボイス制度に対応
目次
「会議費」と「交際費」の違い
まず、経費を計上するときの勘定科目「会議費」と「交際費」の違いを見ていきましょう。
「会議費」は、社内で行われた会議や取引先との打ち合わせなどにかかる費用のことです。例えば、会議で使用する会場の使用料や資料の作成費用、会議の際に提供するお弁当や飲み物、お菓子などが該当します。
一方で「交際費」は、取引先や得意先など外部の事業関係者に対する接待・会食・贈答などにかかる費用です。例えば、取引先との親睦を深めるための会食や、お中元・お歳暮などが該当します。
会計上の「交際費」と税務上の「交際費等」は同じではない
ここで注意したいのが、経費を計上するときの勘定科目と、法人税を計算するときの税務上の扱いは別だということです。
会社が経費を計上するときは、その内容に応じて「会議費」「交際費」などの勘定科目に分けて処理しますが、勘定科目を「交際費」としたものがすべて税務上の「交際費等」に該当するわけではありません。また、会計上の勘定科目が「会議費」であっても、目的や内容によっては税務上の「交際費等」に該当する場合もあります。
税務上の交際費等の扱いには、損金算入のルールが深く関わってきます。まずは損金算入のルールについて見ていきましょう。
会議や打ち合わせにかかる費用は損金算入できる
業務に関する会議や打ち合わせにかかった費用で、通常必要と認められる範囲のものであれば、税務上の交際費等には含まれず、損金に算入できます。
例えば、会議のために使用した会場の費用や、会議中に提供した一般的なお弁当、飲み物、お菓子などの費用が該当します。
会計上の勘定科目としては、主に「会議費」が使用されます。
税務上の「交際費等」は損金算入に制限がある
税務上の交際費等は、原則として損金算入ができません。ただし、飲食費の金額や法人の規模によって、損金算入できる場合があります。
1人あたり10,000円以下の接待飲食費は交際費等から除外できる
取引先との飲食にかかる費用のうち、参加者1人あたりの金額が10,000円以下で、必要な事項を記録した書類を保存している場合は、税務上の交際費等から除外されます。条件を満たした飲食費は、全額を損金として算入可能で、会計上は「会議費」などの勘定科目で処理することができます。会計上で使用する勘定科目は会社によって異なりますので、自社の経理ルールを確認しましょう。
1人あたり10,000円以下という基準は、2024年4月1日以後に支出する飲食費から適用されており、法人の規模に関係なく適用されます。ただし、対象となるのは、あくまでも取引先との飲食にかかる費用です。参加者が全員自社の役員や従業員である場合は、1人あたり10,000円以下であっても、税務上の交際費等から除外することはできません。また、取引先への贈答品など、飲食以外にかかる費用にもこの基準は適用されないため、注意が必要です。
[参考]国税庁 交際費等の範囲と損金不算入額の計算
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5265.htm
<交際費等から除外するために必要な記録>
1人あたり10,000円以下の接待飲食費を税務上の交際費等から除外するためには、次の事項を記録・保存しておく必要があります。
- 飲食等のあった年月日
- 飲食等に参加した得意先、仕入先その他事業に関係のある者等の氏名または名称およびその関係
- 飲食等に参加した者の数
- その飲食等に要した費用の額、飲食店等の名称および所在地
- その他飲食等に要した費用であることを明らかにするために必要な事項
参加者や人数などを領収書に書き込んだり、経費精算システムの申請時に詳細を記入したりする方法も認められています。社内で運用しやすいようにルールを整備しましょう。
企業規模によって交際費等の一部を損金算入できる
1人あたり10,000円を超える接待飲食費や、取引先への贈答などにかかった費用は、税務上の交際費等に該当します。交際費等は原則として損金に算入できませんが、法人の規模によっては一部を損金に算入できます。
<中小法人の場合>
資本金額等が1億円以下の一定の中小法人では、次のいずれかを選択して損金に算入できます。
- 年間800万円までの交際費等
- 接待飲食費の50%相当額
前述の通り、1人あたり10,000円以下等の条件を満たす接待飲食費は、税務上の交際費等に含まれません。そのうえで、残った交際費については「年間800万円までの損金算入」または「接待飲食費の50%相当額の損金算入」のどちらを適用するかを選択します。
<資本金が1億円を超える法人の場合>
資本金額等が1億円を超え100億円以下の法人では、交際費等のうち接待飲食費の50%相当額を損金に算入できます。
ただし、資本金額等が100億円を超える法人では、交際費等は全額が損金不算入となります。
「会議費」「交際費」の税務上の取り扱いまとめ
会議費と交際費については、経費を計上するときの勘定科目と、税務上の扱いを分けて考えると分かりやすくなります。
| 支出の内容 | 会計上の処理(勘定科目) | 税務上の扱い |
|---|---|---|
| 会議や打ち合わせにかかった費用 | 会議費 | 交際費等には含まれず、損金算入が可能。 |
| 取引先への接待等で1人あたり10,000円以下の飲食費 | 会議費または交際費(会社の経理ルールによって異なる) | 条件を満たせば交際費等から除外され、損金算入が可能。 |
| 取引先への接待等で1人あたり10,000円を超える飲食費 | 交際費 | 交際費等に該当。法人の規模によって一部を損金算入できる。 |
| 取引先への贈答などにかかる費用 | 交際費 | 交際費等に該当。法人の規模によって一部を損金算入できる。 |
実際に使用する勘定科目は会社の経理ルールによって異なる場合があります。また、会計上の勘定科目で税務上の扱いが決まるわけではない点に留意しましょう。
会議費と交際費の違いを知って正しく計上しよう
会議費と交際費を正しく処理するためには、まず支出の目的や内容を確認することが大切です。
会議や打ち合わせにかかった費用であれば会議費として処理します。一方、取引先への接待や贈答などにかかった費用は、基本的に交際費として処理します。
そのうえで法人税を計算するときは、会計上の勘定科目だけで判断するのではなく、税務上の「交際費等」に該当するかどうかの確認が必要です。
会計上の処理と税務上の扱いの違いを理解し、支出の内容に応じて正しく処理しましょう。
仕訳がラクになる経費精算システム
SBIビジネス・ソリューションズ株式会社が提供する「経費BANK」は、会計ソフトにあわせた仕訳データが出力できる、クラウド型の経費精算システムです。
承認された申請書からそのまま仕訳データを作成できるため、会計ソフトに入力する手間を省き、月次処理をスムーズに行えます。経費精算と連動した仕訳登録を行いたい企業様は、ぜひお気軽にご相談ください。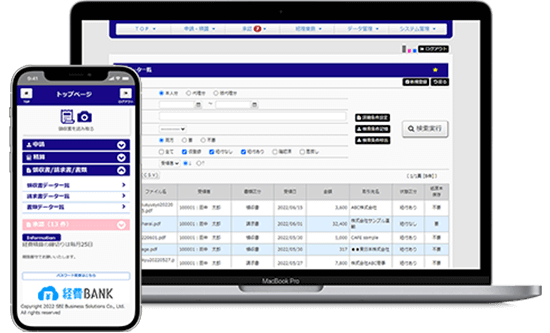
PR会計ソフト連携ができる経費精算システム「経費BANK」
「経費BANK」は、経費の申請内容から仕訳データを作成できる経費精算システムです。
経理業務を効率化するには、「経費BANK」のような経費精算システムの活用がおすすめ!サービス紹介資料を無料でプレゼントしておりますので、ぜひご覧ください。
おすすめポイント
- AI-OCRで領収書の日付や金額を読み取り
- 経費申請時の必須項目などをかんたんに設定
- 便利な自動仕訳・会計ソフト連携機能
- 電帳法・インボイス制度に対応
会議費と交際費の違いがかんたんにわかるQ&A
- 会議費と交際費の違いは?
-
「会議費」は、会議や打ち合わせにかかる費用で、基本的に損金算入が可能です。
「交際費」は、接待や贈答などにかかる費用です。税務上の交際費等に該当する場合は、損金算入に制限があります。
会計上の勘定科目と税務上の扱いは必ずしも一致しません。法人税を計算する際は、その支出が税務上の交際費等に該当するかどうかを判断することが重要です。
- 10,000円以下の飲食代は交際費?会議費?
-
会計上の勘定科目は、会議や打ち合わせに伴う飲食費であれば「会議費」として処理し、取引先を接待するための飲食費は「交際費」として処理するのが一般的です。
ただし、1人あたり10,000円以下などの条件を満たす接待飲食費は税務上の交際費等から除外されるため、会計上「会議費」などの勘定科目で処理することもできます。使用する勘定科目は会社によって異なるため、自社の経理ルールを確認しましょう。
執筆:経費BANK コラム編集部
経費精算システムをはじめとしたバックオフィス向けクラウドサービスを15年以上提供しているSBIビジネス・ソリューションズ株式会社が運営しています。 経費の基礎的な知識から、経費精算システムの活用法・法令対応まで、企業の経理DXに役立つ幅広い情報をお届けします。

監修:鳥光会計事務所 所長(税理士・中小企業診断士)
大学卒業後、税理士法人で実務経験を積み税理士資格を取得、その後に上場企業の財務経理部で決算業務・税務調査対応を中心に税務全般を担当。 2019年に開業し、中小企業診断士の資格も取得。現在は上場企業から中小企業まで規模問わずサービスを提供している。

シンプル・スピーディーな経費精算を
まずはお気軽にお問い合わせください